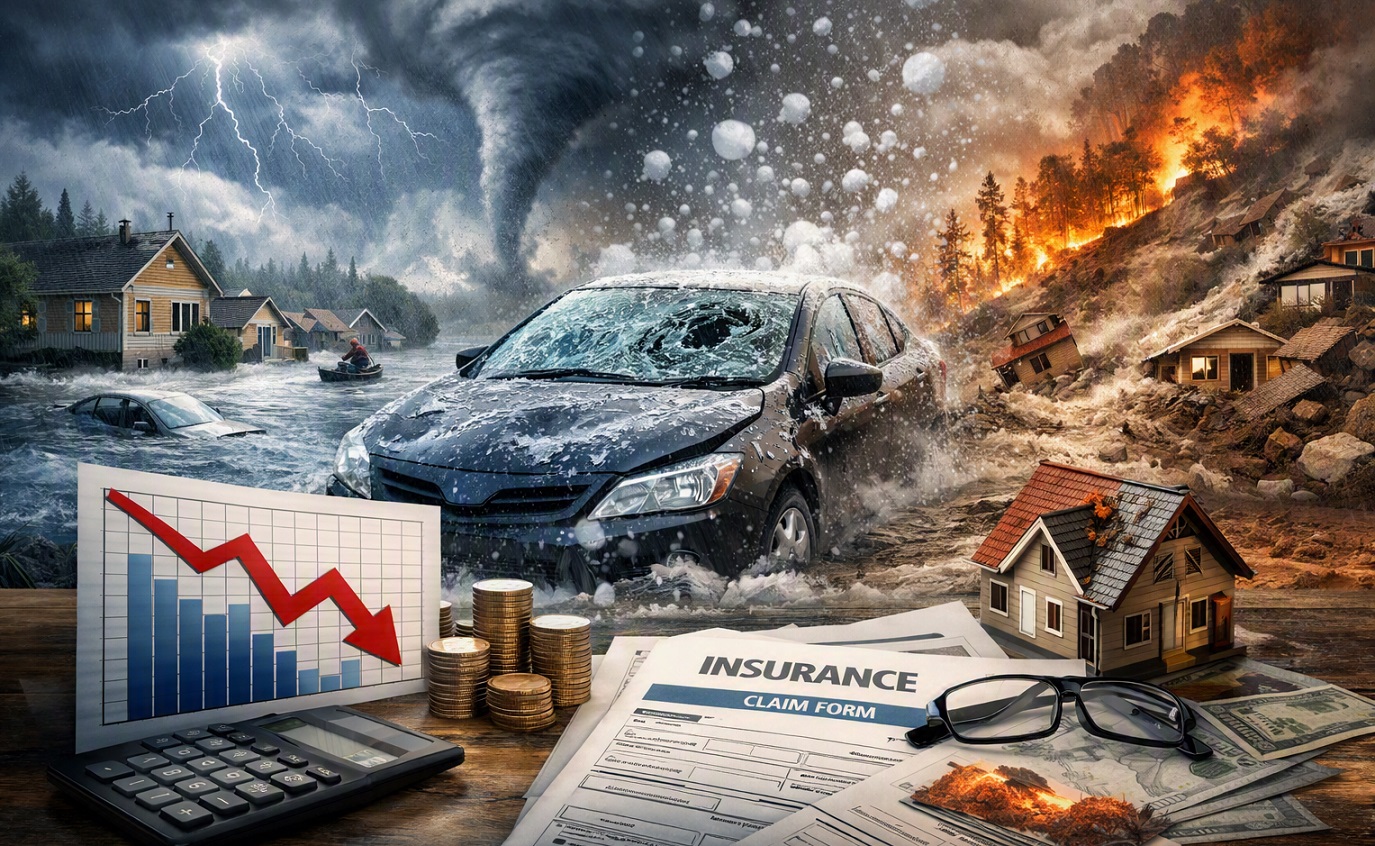
Ancora una volta torniamo a parlare delle assicurazioni sui rischi catastrofali, argomento di primissimo piano considerato l’aumento esponenziale degli eventi estremi. Meno di un anno fa, proprio su questo blog, osservavamo come queste polizze fossero ancora poco diffuse nel Paese, nonostante il costo dei danni causati dagli eventi naturali continuasse a crescere. Il 2026 si sta dimostrando l’anno in cui il settore assicurativo sta davvero comprendendo a pieno quanto il cambiamento climatico non sia più un tema astratto. Piogge torrenziali, grandinate improvvise, alluvioni lampo stanno mettendo sotto pressione il ramo danni, che fatica a mantenere la redditività di qualche anno fa. Le compagnie si trovano davanti a una sfida nuova: aggiornare modelli, tecnologie e prodotti per restare sostenibili in un contesto che cambia più velocemente dei loro sistemi.
Sinistri più frequenti e più costosi: cosa significa davvero
Negli ultimi anni la frequenza dei sinistri legati al clima è cresciuta oltre le previsioni dei modelli storici. Questo non riguarda solo le grandi catastrofi: anche gli eventi “medi” stanno diventando più intensi e più difficili da prevedere.
Per le compagnie, questo si traduce in un aumento del rapporto sinistri/premi e in una maggiore volatilità dei risultati. In pratica, un singolo evento può metter in difficoltà la redditività di un intero trimestre. È un segnale chiaro: il rischio climatico non può più essere gestito con gli strumenti del passato.
Tariffe più dinamiche e aggiornamenti più rapidi
Per rispondere a questa instabilità, le compagnie stanno adottando modelli di tariffazione più flessibili. Non si parla più di aggiornamenti annuali: le tariffe devono poter cambiare rapidamente, integrando dati climatici aggiornati, mappe di rischio e indicatori ambientali.
Il repricing immediato dopo un evento catastrofale sta diventando una pratica comune. Significa rivedere tariffe, massimali e condizioni in tempi molto brevi. Per farlo servono piattaforme tecnologiche moderne, capaci di gestire modifiche continue senza rallentare la produzione o la gestione dei sinistri.
Le polizze parametriche e l’AI: indennizzi automatici e trasparenti
Tra le innovazioni più rilevanti spiccano le polizze parametriche. A differenza delle coperture tradizionali, queste polizze si attivano quando si verifica un parametro oggettivo: una certa quantità di pioggia, una soglia di vento, una temperatura estrema.
Il vantaggio è duplice. Per le compagnie, la liquidazione è più rapida e prevedibile. Per i clienti, soprattutto imprese e agricoltori, l’indennizzo arriva senza dover dimostrare il danno. L’aumento dei dati satellitari e dei sensori IoT sta rendendo queste soluzioni sempre più precise e affidabili.
Il cambiamento climatico richiede modelli di rischio più sofisticati. Oggi servono algoritmi capaci di integrare dati meteorologici, geospaziali e ambientali in tempo reale.
L’intelligenza artificiale aiuta a individuare pattern che sfuggono ai metodi tradizionali, ma introduce anche nuove responsabilità. Gli errori di previsione possono essere costosi, quindi la governance dei dati e la validazione dei modelli diventano fondamentali. È un equilibrio delicato tra innovazione e prudenza.
Tecnologia e modernizzazione: la vera leva di resilienza
La capacità di reagire al rischio climatico dipende sempre più dalla tecnologia. Le compagnie che operano ancora su sistemi legacy faticano a introdurre prodotti parametrici, modelli predittivi o repricing immediati.
La modernizzazione del core assicurativo non è più un progetto “di IT”: è una condizione necessaria per restare competitivi. Senza piattaforme flessibili e integrate con fonti dati esterne, il ramo danni rischia di diventare insostenibile.
Un settore che cambia pelle
Possiamo concludere affermando che il rischio climatico è una sfida, ma anche un acceleratore di innovazione; durante quest’anno le compagnie che sapranno integrare dati avanzati, modelli predittivi e nuove soluzioni come le polizze parametriche potranno costruire un’offerta più solida e trasparente. La redditività del ramo danni dipenderà dalla capacità di trasformare il rischio climatico da variabile incontrollabile a elemento gestibile grazie a tecnologia, competenze e nuovi modelli di servizio.